نویسنده: تحقیقات LBank تحلیلگر: Ludo
نوع پوشش: گزارش تکشرکتی مرتبط با معاملات آتی با مجوز کاربر. ZSUSDT یک قرارداد آتی است، نه یک جفتارز اسپات تاییدشده.
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده و صرفاً جهت اشتراکگذاری اطلاعات و بحثهای پژوهشی است. این گزارش به منزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماع مطرحشده در اینجا ممکن است به مرور زمان تغییر کنند. خوانندگان باید به طور مستقل دادهها را تایید کرده و شخصاً تصمیمگیری نمایند.
۱. نتیجهگیری کلیدی
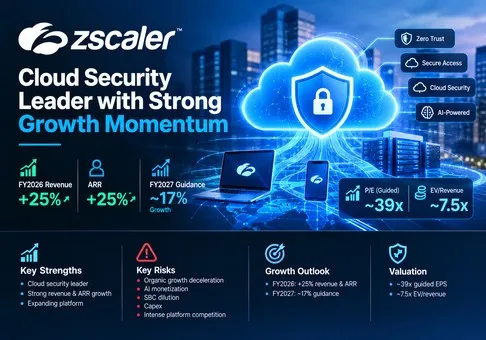
دیدگاه کلی: Zscaler یک شرکت امنیت ابری باکیفیت است، اما ارزش سهام آن به طور کامل قیمتگذاری شده و نسبت ریسک به پاداش کوتاهمدت پس از رالی امنیت سایبری ۱۴ سپتامبر، تا حدودی منفی است. درآمد و ARR سال مالی ۲۰۲۶ هر کدام ۲۵٪ رشد کردند، با این حال رشد ارگانیک پس از حذف Red Canary حدود ۲۰٪ بود، در حالی که پیشبینی سال مالی ۲۰۲۷ حاکی از رشد تقریباً ۱۷ درصدی است. در آخرین قیمت موجود در ۱۴ سپتامبر یعنی ۱۹۱.۳۶ دلار آمریکا، سهام در حدود ۳۹ برابر EPS غیر-GAAP پیشبینیشده برای سال مالی ۲۰۲۷ معامله میشود و ارزش سازمانی حدود ۷.۵ برابر درآمد پیشبینیشده است. متغیر تعیینکننده، ARR خالص جدید ارگانیک است، نه شدت روایت امنیت هوش مصنوعی.
-
پلتفرم اصلی همچنان در حال رشد مرکب است، اما عنوان اصلی کمکهای ناشی از تصاحب را پنهان میکند. درآمد سهماهه چهارم به ۸۹۸.۲ میلیون دلار و ARR (درآمد سالانه تکرارشونده) به ۳.۷۷۱ میلیارد دلار رسید که هر دو نشاندهنده رشد ۲۵ درصدی هستند. بدون احتساب Red Canary، درآمد سال مالی ۲۰۲۶ معادل ۳.۲۰۹ میلیارد دلار و ARR معادل ۳.۶۳۰ میلیارد دلار بود که هر دو حدود ۲۰ درصد افزایش یافتهاند؛ همچنین خالص ARR جدید ارگانیک در سهماهه چهارم ۱۷ درصد رشد کرد. پیامد سرمایهگذاری این است که Zscaler همچنان یک شرکت رو به رشد و پایدار باقی میماند، اما مسیر رشد ارگانیک فعلی آن به تنهایی توجیهکننده در نظر گرفتن نرخ ۲۵ درصد به عنوان نرخ اجرای آتی (run rate) نیست.
-
دامنه پوشش محصول فراتر از تعداد کاربران کارمند، به حجمهای کاری (workloads)، شعب، دادهها و عاملهای هوش مصنوعی در حال گسترش است. تعداد سازمانهای مجهز به سیستم «اعتماد صفر در همهجا» (Zero Trust Everywhere) از بیش از ۳۵۰ مورد در پایان سال مالی ۲۰۲۵ به بیش از ۹۵۰ مورد در سهماهه چهارم سال مالی ۲۰۲۶ افزایش یافت. ثبت سفارشهای بخش امنیت هوش مصنوعی در سهماهه چهارم به صورت متوالی بیش از ۵۰ درصد رشد کرد و ۷۰ درصد از این قراردادها شامل امنیت دادهها بود. این امر سهم از کیف پول مشتری (wallet share) را افزایش داده و وابستگی به تعداد کاربران را کاهش میدهد، اما چندین محصول جدید همچنان در مراحل اولیه هستند و انتظار میرود عمدتاً در نیمه دوم سال مالی ۲۰۲۷ به مقیاس مطلوب برسند.
-
تولید نقدینگی واقعی است، اما سودآوری اقتصادی ضعیفتر از آن چیزی است که حاشیههای سود تعدیلشده نشان میدهند. جریان نقدی عملیاتی سال مالی ۲۰۲۶ معادل ۱.۱۳۰ میلیارد دلار و جریان نقدی آزاد (FCF) معادل ۷۷۹.۱ میلیون دلار (با حاشیه سود ۲۳ درصد) بود. با این حال، جبران خدمات مبتنی بر سهام و مالیات بر حقوق مرتبط با آن، ۸۴۱.۶ میلیون دلار، یعنی حدود ۲۵ درصد از درآمد و ۶۲.۵ میلیون دلار بالاتر از FCF گزارششده بود. حاشیه سود عملیاتی GAAP همچنان منفی ۴ درصد باقی ماند. این کسبوکار به راحتی منابع مالی خود را تأمین میکند، اما رقیق شدن سهام و جبران خدمات، مطالبات بااهمیتی بر منافع اقتصادی سهامداران هستند.
-
آخرین قیمت بار دیگر نیازمند شتابگیری مجدد است. با استفاده از ۱۹۱.۳۶ دلار و ۱۶۳.۰۵۵ میلیون سهم در پایان سال مالی، ارزش بازار سهام حدود ۳۱.۲ میلیارد دلار است. پس از احتساب ۳.۴۷۴ میلیارد دلار وجه نقد و سرمایهگذاریهای کوتاهمدت و ۱.۶۹۶ میلیارد دلار اوراق قرضه قابل تبدیل، ارزش بنگاه حدود ۲۹.۴ میلیارد دلار است. در مقایسه با پیشبینی درآمد ۳.۹۰۸ تا ۳.۹۳۸ میلیارد دلاری سال مالی ۲۰۲۷، پیشبینی سود هر سهم (EPS) غیر-GAAP معادل ۴.۸۶ تا ۴.۹۰ دلار و میانه ضمنی FCF نزدیک به ۹۱۲ میلیون دلار، ارزش سهام تقریباً ۷.۵ برابر EV/Revenue، ۳۹.۲ برابر EPS تعدیلشده و ۳۴.۲ برابر FCF پیشبینیشده ارزشگذاری شده است. این ضریبها تنها در صورتی قابل دفاع هستند که ARR ارگانیک بالاتر از نرخ پیشبینیشده تثبیت شود و محصولات هوش مصنوعی جدید به سودآوری ملموسی برسند.
-
زیسکلر در حوزه تخصصی «اعتماد صفر» در حال پیشتازی است، اما رقبای همتا سرعت چالشبرانگیزی را تعیین کردهاند. CrowdStrike رشد ۲۵ درصدی ARR و حاشیه FCF فصلی ۲۶ درصدی را گزارش کرد؛ Fortinet رشد ۲۶ درصدی درآمد و حاشیه سود عملیاتی غیر-GAAP معادل ۳۸ درصد را گزارش داد؛ Palo Alto Networks رشد ۳۴ درصدی درآمد را گزارش کرد، اگرچه تأثیرات تملک مقایسه را پیچیده میکند. Zscaler دارای یک معماری ابری درونخطی متمایز و جایگاه پیشرو شناختهشدهای در SASE/SSE است، اما نه سریعترین رشد را در میان همتایان افشاشده خود دارد و نه پیشرو در حاشیه جریان نقدی است. این تز زمانی مثبتتر میشود که خالص ARR جدید ارگانیک به بالای ۲۰ درصد بازگردد، رشد درآمد سال مالی ۲۰۲۷ از ۱۸ درصد فراتر رود و حاشیه FCF با وجود افزایش هزینههای سرمایهای (capex)، بالای ۲۳ درصد باقی بماند.
پل ارتباطی میان عملکرد عملیاتی و ارزشگذاری قابل بازآفرینی است. درآمد ارگانیک ۳.۲۰۹ میلیارد دلاری سال مالی ۲۰۲۶ با رشد ۱۷ درصدی، حدود ۳.۷۵۵ میلیارد دلار ایجاد میکند. افزودن سهم کامل سالانه Red Canary و سایر درآمدهای حاصل از تملک، بخش زیادی از فاصله تا نقطه میانی ۳.۹۲۳ میلیارد دلاری پیشبینی سال مالی ۲۰۲۷ را جبران میکند. اعمال نقطه میانی ۲۳.۲۵ درصدی حاشیه جریان نقدی آزاد (FCF) پیشبینیشده، حدود ۹۱۲ میلیون دلار جریان نقدی آزاد تولید میکند. بر اساس ارزش حقوق صاحبان سهام در ۱۴ سپتامبر، سرمایهگذاران حدود ۳۴ برابر آن جریان نقدی را پرداخت میکنند. برای کاهش این ضریب به ۳۰ برابر بدون کاهش قیمت سهام، جریان نقدی آزاد باید از ۱.۰۴ میلیارد دلار فراتر رود که مستلزم حاشیهای نزدیک به ۲۶.۵ درصد در درآمد پیشبینیشده یا رشد به مراتب سریعتر درآمد است. مدیریت در مقابل، پیشبینی را روی ۲۳.۰٪ تا ۲۳.۵٪ ارائه داده است زیرا هزینههای سرمایهای (capex) بالا باقی خواهد ماند. بنابراین، قیمت فعلی دربرگیرنده بهبودی است که هنوز در چشمانداز رسمی منعکس نشده است.
۲. نمای کلی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
زداسکیلر اشتراکهای امنیتی ارائهشده بر بستر ابری را از طریق Zero Trust Exchange به فروش میرساند. این پلتفرم به جای قرار دادن کاربران، دستگاهها و برنامهها در یک شبکه مشترک، اتصالات مبتنی بر هویت و خطمشی را به برنامههای مجاز برقرار میکند. این معماری به منظور کاهش سطح حملات رو به اینترنت و جلوگیری از حرکت جانبی پس از نفوذ طراحی شده است. دورههای اشتراک معمولاً یک تا پنج ساله هستند و درآمد به صورت تناسبی شناسایی میشود؛ قیمتگذاری عمدتاً به ازای هر کاربر یا بر اساس میزان مصرف سنجشیافته است. بخش اشتراک و پشتیبانی حدود ۹۸ درصد از درآمد سال مالی ۲۰۲۶ را ایجاد کرد، در حالی که خدمات حرفهای ناچیز بود.
زیاسکیلر یک بخش عملیاتی را گزارش میکند، بنابراین نمای زیر بیشتر یک نقشه اقتصاد محصول است تا درآمد بخش گزارششده. «کاربران اعتماد صفر» شامل دسترسی اینترنت زیاسکیلر، دسترسی خصوصی زیاسکیلر و قابلیتهای تجربه دیجیتال است. این بخش همچنان موتور محرک پایگاه مشتریان فعلی باقی مانده است که عمدتاً به شرکتهای بزرگ و سازمانهای بخش عمومی فروخته میشود تا جایگزین درگاههای وب امن، VPNها و بخشهایی از امنیت شبکه سنتی شود.
«ابر اعتماد صفر» و «شعبه اعتماد صفر» همان مدل خطمشی را به حجمهای کاری، کارخانهها، انبارها، دستگاههای IoT/OT و ترافیک ابربهابر تعمیم میدهند. این خدمات بهطور فزایندهای به جای تعداد کاربران، از مدلهای اقتصادی مبتنی بر حجم کار، دستگاه یا مصرف استفاده میکنند. بخشهای «امنیت داده» و «امنیت برای هوش مصنوعی»، جریانهای داده، پرامپتها و پاسخها را بازرسی، هوش مصنوعی سایه را شناسایی و دسترسی مدل و عامل را مدیریت میکنند. بخش Agentic SecOps تلهمتری زیاسکیلر را با قابلیتهای MDR شرکت Red Canary ترکیب میکند تا فرآیند بررسی و رفع تهدیدات را خودکار کند.
|
حوزه کسبوکار
|
محصولات و مشتریان
|
مدل تجاری / معیار مقیاس
|
شواهد رشد
|
دیدگاه پژوهشی
|
|
کاربران اعتماد صفر
|
ZIA، ZPA و ZDX برای دسترسی کاربران سازمانی، دستگاهها و برنامهها.
|
عمدتاً اشتراکهای بهازای هر کاربر؛ رویکرد محوری نفوذ و گسترش در پایگاه مشتریان موجود.
|
بیش از ۵۰٪ از شرکتهای Fortune 500 و بیش از ۴۰٪ از Global 2000 مشتری هستند.
|
بزرگترین برند اثباتشده، اما رشد تعداد کاربر در حال رسیدن به بلوغ است و رقابت در ارائه بستههای ترکیبی شدید است.
|
|
ابر اعتماد صفر
|
ارتباطات حجم کاری، بخشبندی و امنیت ابری در میان ابرهای خصوصی و عمومی.
|
کسب درآمد مبتنی بر حجم کاری و میزان مصرف؛ قابل دسترسی از طریق اکوسیستمهای ابری بزرگ.
|
مدیریت به پویایی مستمر و توسعه چندابری اشاره میکند.
|
مسیر رشد مهمِ مستقل از تعداد کاربر با هماهنگی معماری قوی.
|
|
شعبه اعتماد صفر
|
شعب، کارخانهها، انبارها و محیطهای IoT/OT.
|
اقتصاد مرتبط با دستگاه، سایت و تجهیزات سختافزاری.
|
بخشی از افزایش به بیش از ۹۵۰ سازمان «اعتماد صفر در همهجا».
|
هزینههای قابل دستیابی بازار را گسترش میدهد اما شدت نیاز به سختافزار و زیرساخت را بالا میبرد.
|
|
امنیت دادهها و امنیت برای هوش مصنوعی
|
DLP، DSPM، شناسایی داراییهای هوش مصنوعی، بازرسی پرامپت، تیمسازی قرمز هوش مصنوعی و سیاستگذاری عاملها.
|
فرصتهای بیشفروشی پلتفرم و اشتراک مشتریان جدید.
|
قراردادهای امنیت برای هوش مصنوعی بیش از ۵۰٪ نسبت به سه ماهه قبل (QoQ) رشد داشته است؛ ۷۰٪ از معاملات شامل امنیت داده بودهاند.
|
بهترین گزینه برای رشد افزایشی، اگرچه درآمد فعلی به طور جداگانه افشا نشده است.
|
|
SecOps عاملمحور / MDR
|
SOC عاملمحور، مدیریت مخاطرات و شناسایی و پاسخ مدیریتشده Red Canary.
|
نرمافزار به همراه خدمات مدیریتشده؛ درآمد سالانه تکرارشونده (ARR) شرکت Red Canary در سه ماهه چهارم، ۱۴۱ میلیون دلار آمریکا بود.
|
پلتفرم SOC عاملمحور در ۹ سپتامبر، پس از تصاحب ۶۵۱.۴ میلیون دلاری Red Canary راهاندازی شد.
|
از نظر استراتژیک منسجم است، اما ادغام و رشد حاصل از خرید باید ارزش بهای پرداختشده را توجیه کند.
|
|
خدمات حرفهای
|
پیادهسازی، طراحی شبکه، نقشهبرداری و آموزش.
|
حدود ۲٪ از درآمد
|
به عنوان یک محرک رشد بااهمیت گزارش نشده است.
|
بیشتر از اینکه یک منبع سود مجزا ایجاد کند، از پذیرش و بهکارگیری پشتیبانی میکند.
|
باارزشترین دارایی، ابر اشتراکی درونمسیر (inline) و تلهمتری آن است. Zscaler میگوید این پلتفرم روزانه بیش از ۷۵۰ میلیارد تراکنش را در بیش از ۲۰۰ مرکز داده عمومی پردازش میکند. مشتری که از دسترسی کاربر، امنیت بار کاری (workload)، بخشبندی شعب، کنترلهای داده و حاکمیت عاملهای هوش مصنوعی (AI-agent) استفاده میکند، میتواند از زیرساختهای خطمشی و بازرسی استفاده مجدد کند که این امر اصطکاک یکپارچهسازی را کاهش و هزینههای جابهجایی را افزایش میدهد. محدودیت این است که Zscaler باید دسترسیپذیری بالا و اثربخشی را در سبد محصولات بهسرعت در حال گسترش خود حفظ کند.
معیارهای کلیدی عملکردی و تغییرات
گزارش ۳ سپتامبر سال مالی ۲۰۲۶ و فرم 10-K محرکهای مالی اصلی هستند. سپس راهاندازی Agentic SOC در ۹ سپتامبر، خرید Red Canary را به یک پیشنهاد محصول ملموس تبدیل کرد. بهطور جداگانه، مدیریت تجدید ساختاری را آغاز کرد که حدود ۳٪ از کارکنان را تحت تأثیر قرار میدهد، با هزینههای پیشبینیشده ۳۰ تا ۳۳ میلیون دلار آمریکا، در حالی که منابع را به سمت هوش مصنوعی و رشد هدایت مجدد میکند.
|
معیار / رویداد
|
آخرین مقدار
|
مقایسه
|
مبنا
|
پیامد سرمایهگذاری
|
|
درآمد سهماهه چهارم (Q4)
|
۸۹۸.۲ میلیون دلار
|
۲۵٪ افزایش سالبهسال
|
درآمد GAAP
|
فراتر از پیشبینی قبلی شرکت؛ تقاضای پایدار، به همراه مشارکت ناشی از تملکها.
|
|
ARR / ARR ارگانیک
|
۳.۷۷۱ میلیارد دلار / ۳.۶۳۰ میلیارد دلار
|
۲۵٪ افزایش / ۲۰٪ افزایش
|
شاخص کلیدی عملکرد (KPI) شرکت؛ بخش ارگانیک شامل Red Canary نمیشود
|
شکاف پنج واحدی، دقیقترین معیار برای سنجش رشد حاصل از تملک است.
|
|
ARR خالص جدید
|
۲۴۶ میلیون دلار؛ ۲۳۲ میلیون دلار ارگانیک
|
۲۴٪ افزایش / ۱۷٪ افزایش
|
شاخص کلیدی عملکرد (KPI) شرکت در سهماهه چهارم
|
شتاب رشد ارگانیک مثبت است، اما همچنان کمتر از نرخ اصلی است.
|
|
تعهدات عملکردی باقیمانده (RPO)
|
۷.۳۶۵ میلیارد دلار
|
۲۷٪ افزایش سالبهسال
|
قیمت تراکنش قراردادی؛ انتظار میرود ۴۵٪ آن ظرف ۱۲ ماه محقق شود
|
حدود ۲.۲ برابر درآمد سال مالی ۲۰۲۶، که به شفافیت مالی کمک میکند.
|
|
مشتریان بزرگ
|
۷۸۵ مشتری بالای ۱ میلیون دلار ARR؛ ۴,۱۸۲ مشتری بالای ۱۰۰,۰۰۰ دلار
|
۱۸٪ افزایش / ۲۰٪ افزایش
|
تعداد نهایی در پایان سهماهه چهارم
|
توسعه سازمانی همچنان گسترده است و صرفاً به جذب مشتریان جدید وابسته نیست.
|
|
سودآوری و جریان نقدی آزاد (FCF) در سهماهه چهارم
|
۲۴.۳٪ حاشیه سود عملیاتی غیر GAAP؛ ۶۰.۸ میلیون دلار جریان نقدی آزاد (FCF)
|
حاشیه جریان نقدی آزاد (FCF) از ۲۴٪ به ۷٪ کاهش یافت
|
تعاریف شرکت از معیارهای غیر GAAP و FCF
|
اهرم عملیاتی بهبود یافت، اما تسریع در خرید تجهیزات زیرساختی باعث کاهش نرخ تبدیل جریان نقدی شد.
|
|
پیشبینی سال مالی ۲۰۲۷
|
۳.۹۰۸ تا ۳.۹۳۸ میلیارد دلار درآمد؛ ۴.۳۹۶ تا ۴.۴۲۶ میلیارد دلار ARR
|
حدود ۱۷٪ رشد
|
چشمانداز شرکت
|
کاهش سرعت آشکاری که اجرای ارگانیک را به آزمون اصلی ارزشگذاری تبدیل میکند.
|
این سه ماهه بهتر از پیشبینی قبلی شرکت بود، اما مسیر پیشرو اهمیت بیشتری دارد. RPO (تعهدات عملکردی باقیمانده) سریعتر از ARR (درآمد تکرارشونده سالانه) ارگانیک رشد کرد، تعداد مشتریان بزرگ حدود ۲۰٪ افزایش یافت و رزروهای Z-Flex با بیش از ۶۰٪ رشد متوالی از ۷۷۰ میلیون دلار فراتر رفت. این شاخصها از پذیرش مستمر پلتفرم پشتیبانی میکنند. با این حال، پیشبینی سال مالی ۲۰۲۷ پایینتر از روند ارگانیک سال مالی ۲۰۲۶ آغاز میشود، که بخشی از آن به دلیل انتظار مدیریت برای نوسانات فصلی و قرار داشتن در مراحل اولیه تجاریسازی محصولات جدیدتر است.
جهش ۱۶.۳ درصدی قیمت سهام در ۱۴ سپتامبر بخشی از یک چرخش گسترده در حوزه امنیت سایبری و نرمافزارهای سازمانی بود که با افزایش نگرانیها در مورد تهدیدات هوش مصنوعی خودمختار و تغییر مسیر از سختافزار هوش مصنوعی ارتباط داشت. این حرکت روایت استراتژیک را تقویت میکند اما تغییری در پیشبینیهای مالی شرکت ایجاد نمیکند. سوال عملیاتی این است که آیا بخش امنیت برای هوش مصنوعی و SecOps مبتنی بر عامل (Agentic SecOps) میتوانند به جای صرفاً تقویت منطق هزینههای پلتفرم موجود، درآمد تکرارشونده سالانه (ARR) افزایشی ایجاد کنند یا خیر.
۳. کیفیت بنیادی
|
معیار
|
سال مالی ۲۰۲۴
|
سال مالی ۲۰۲۵
|
سال مالی ۲۰۲۶
|
دیدگاه پژوهشی
|
|
درآمد
|
۲.۱۶۸ میلیارد دلار
|
۲.۶۷۳ میلیارد دلار
|
۳.۳۵۳ میلیارد دلار
|
نرخ رشد سالانه مرکب (CAGR) سه ساله حدود ۲۴٪؛ رشد ارگانیک سال مالی ۲۰۲۶ حدود ۲۰٪.
|
|
حاشیه سود ناخالص GAAP
|
۷۸.۰٪
|
۷۶.۹٪
|
۷۶.۸٪
|
اقتصاد SaaS باکیفیت بالا، همراه با فشار ملایم در بخشهای زیرساخت و تملک.
|
|
زیان عملیاتی / حاشیه سود عملیاتی GAAP
|
منفی ۱۲۱.۵ میلیون دلار / منفی ۵.۶٪
|
منفی ۱۲۸.۵ میلیون دلار / منفی ۴.۸٪
|
منفی ۱۳۳.۳ میلیون دلار / منفی ۴.۰٪
|
بهبود حاشیه سود، اما بدون سود عملیاتی GAAP.
|
|
سود عملیاتی غیر GAAP
|
۴۴۲.۲ میلیون دلار
|
۵۸۰.۱ میلیون دلار آمریکا
|
۷۶۷.۱ میلیون دلار آمریکا
|
اهرم عملیاتی قبل از تعدیلات SBC و اکتساب مشهود است.
|
|
جریان نقدی عملیاتی
|
۷۷۹.۸ میلیون دلار آمریکا
|
۹۷۲.۵ میلیون دلار آمریکا
|
۱.۱۳۰ میلیارد دلار آمریکا
|
وصولیهای قوی و درآمدهای انتقالی از تولید نقدینگی حمایت میکنند.
|
|
FCF / حاشیه سود
|
۵۸۵.۰ میلیون دلار آمریکا / ۲۷٪
|
۷۲۶.۷ میلیون دلار آمریکا / ۲۷٪
|
۷۷۹.۱ میلیون دلار آمریکا / ۲۳٪
|
جریان نقدی آزاد (FCF) رشد ۷ درصدی داشت که به دلیل افزایش سرمایهگذاری در زیرساختها، کندتر از درآمد بود.
|
|
مخارج سرمایهای به علاوه نرمافزارهای مورد استفاده داخلی
|
۱۹۴.۹ میلیون دلار آمریکا
|
۲۴۵.۸ میلیون دلار آمریکا
|
۳۵۰.۵ میلیون دلار آمریکا
|
۴۳٪ افزایش؛ مخارج سرمایهای تجهیزات در سال مالی ۲۰۲۷ در محدوده ۱۰ تا ۱۳ درصد از سهم درآمد پیشبینی میشود.
|
|
SBC و مالیات بر حقوق مرتبط
|
۵۴۹.۱ میلیون دلار آمریکا
|
۶۸۵.۵ میلیون دلار آمریکا
|
۸۴۱.۶ میلیون دلار آمریکا
|
حدود ۲۵٪ از درآمد در هر سال؛ تخفیف کیفیت مرکزی.
|
|
وجه نقد و سرمایهگذاریهای کوتاهمدت / اسناد مالی
|
استفاده نشده
|
۳.۵۷۲ میلیارد دلار آمریکا / ۱.۷۰۱ میلیارد دلار آمریکا
|
۳.۴۷۴ میلیارد دلار آمریکا / ۱.۶۹۶ میلیارد دلار آمریکا
|
نقدینگی خالص حتی پس از اکتسابها نیز فراوان است.
|
رشد و حاشیه سود. رشد درآمد از سمت کاربران به سمت محصولات غیر مبتنی بر تعداد کاربر در حال گسترش است، اما سهم حاصل از تصاحب در سال مالی ۲۰۲۶ قابلتوجه است. حاشیه سود ناخالص همچنان عالی باقی مانده و حاشیه سود عملیاتی غیر GAAP برای سال به ۲۳٪ افزایش یافته است. پیشرفت GAAP کندتر است زیرا SBC (پرداختهای مبتنی بر سهام)، استهلاک داراییهای نامشهود خریداریشده و تجدید ساختار، هزینههای واقعی اقتصادی یا هزینههای مرتبط با تصاحب هستند.
جریان نقدی و شدت سرمایه. جریان نقدی آزاد (FCF) پول نقد واقعی است، اما از SBC و وصول درآمدهای انتقالی بهره میبرد. خرید املاک، تجهیزات و سایر داراییها در سال مالی ۲۰۲۶ با ۶۹٪ افزایش به ۲۷۷.۳ میلیون دلار رسید، در حالی که سرمایهگذاری روی نرمافزارهای مصارف داخلی ۷۳.۲ میلیون دلار بود. مخارج سهماهه چهارم به طور غیرعادی زودتر از موعد انجام شده بود زیرا قطعات در دسترس بودند. مدیریت انتظار دارد مخارج سرمایهای (Capex) تجهیزات در سال مالی ۲۰۲۷ در حدود ۱۰ تا ۱۵ درصد از درآمد باشد، در حالی که قیمت حافظه، ذخیرهسازی و پردازندهها بالا است. این امر حاشیه سود پیشبینیشده FCF را با وجود اهرم عملیاتی تعدیلشده، نزدیک به ۲۳٪ نگه میدارد.
ترازنامه و تخصیص سرمایه. موجودی نقدی و سرمایهگذاریهای کوتاهمدت حدود ۱.۷۸ میلیارد دلار بیشتر از اوراق قرضه قابل تبدیل بود. نقدینگی یک ریسک محسوب نمیشود. تخصیص سرمایه وضعیت مبهمتری دارد: خرید رد کانری (Red Canary) ۶۵۱.۴ میلیون دلار هزینه داشت و کل سرقفلی از ۴۱۷.۷ میلیون دلار به ۱.۲۱۸ میلیارد دلار افزایش یافت. رد کانری در پایان سال ۱۴۱ میلیون دلار به ARR (درآمد سالانه تکرارشونده) کمک کرد، که نشاندهنده قیمت خریدی نزدیک به ۴.۶ برابر آن ARR پیش از در نظر گرفتن پاداشهای حفظ کارکنان و هزینههای ادغام است. این معامله منطق استراتژیک دارد، اما بازدهی آن به فروش متقاطع Agentic SecOps بستگی دارد تا صرفاً حفظ درآمد اکتسابی.
نتیجهگیری بنیادی. کیفیت بنیادی زیاسکیلر (Zscaler) قوی است زیرا درآمد تکرارشونده، RPO (تعهدات باقیمانده عملکرد)، نفوذ سازمانی و خلق نقدینگی یکدیگر را تقویت میکنند. تکمتغیر بسیار مهم، ARR جدید خالص ارگانیک است. این متغیر ارزیابی میکند که آیا پذیرش محصول جدید و بهرهوری فروش میتواند بدون اتکا به خرید شرکتها، اشباع تعداد لایسنسها را جبران کند یا خیر.
۴. چشمانداز صنعت و رقابت
شرکت Zscaler در حوزههای لبه خدمات امنیتی (SSE)، معماری SASE، دسترسی شبکه با اعتماد صفر (zero-trust)، درگاههای امن وب، امنیت بارهای کاری ابری، امنیت دادهها و بهطور فزایندهای اتوماسیون مرکز عملیات امنیت (SOC) رقابت میکند. هیچ معیار واحد و عمومی برای سهم بازار وجود ندارد که کل این محدوده را پوشش دهد. تعاریف درآمد سالانه تکرارشونده (ARR) ارائهدهندگان نیز با یکدیگر متفاوت است: ARR شرکت Zscaler درآمد اشتراک ۱۲ ماه آینده را پوشش میدهد؛ CrowdStrike درآمد ARR اشتراک پلتفرم را گزارش میکند؛ NGS ARR مربوط به Palo Alto Networks شامل سختافزار و خدمات قدیمی متصل نمیشود؛ و Fortinet بر درآمد و صورتحسابها تاکید دارد. بنابراین، مقایسهها صرفاً جهتنما و تقریبی هستند.
|
بعد رقابتی
|
موقعیت قابل راستیآزمایی Zscaler
|
شاخص (پراکسی) مقیاس و محدودیتها
|
رقبا / جایگزینهای اصلی
|
پیامد بر رشد و ارزشگذاری
|
|
SSE و دسترسی با اعتماد صفر
|
شناختهشده توسط گارتنر به عنوان پیشرو در سال ۲۰۲۶ در هر دو زمینه پلتفرمهای SASE و SSE.
|
جایگاهدهی توسط اشخاص ثالث، نه سهم بازار حسابرسیشده.
|
پالو آلتو نتورکس، نتاسکوپ، سیسکو، فورتینت و مایکروسافت.
|
پیشرو بودن در بازار از قیمتگذاری ویژه (پریمیوم) پشتیبانی میکند؛ در حالی که ارائه پکیجها (سوئیتها) میتواند آن را کاهش دهد.
|
|
مقیاس ابری و تلهمتری (دورسنجی)
|
بیش از ۷۵۰ میلیارد تراکنش روزانه در بیش از ۲۰۰ مرکز داده عمومی.
|
مقیاس پردازش افشاشده توسط شرکت؛ رقبا از تعاریف متفاوتی استفاده میکنند.
|
کنترلهای بومی هایپراسکیلر و ابرهای امنیتی جهانی.
|
ترافیک بیشتر زمینه شناسایی را بهبود میبخشد، اما نیاز به سرمایهگذاری مستمر در زیرساخت دارد.
|
|
توزیع سازمانی
|
حدود ۱۱,۰۰۰ مشتری؛ بیش از ۵۰٪ از Fortune 500 و ۴۰٪ از Global 2000.
|
تعداد مشتریان با سهم کیف پول (wallet share) برابر نیست.
|
باندلینگ مایکروسافت، پلتفرمسازی PANW، سرویس Falcon Flex شرکت CRWD و Fortinet کانالمحور.
|
نفوذ عمیق امکان بیشفروشی را فراهم میکند، اما مشتریان بزرگ دستنخورده کمتری باقی میگذارد.
|
|
هوش مصنوعی و امنیت دادهها
|
ثبت سفارشهای امنیت برای هوش مصنوعی بیش از ۵۰٪ رشد فصلی (QoQ) داشت؛ درآمد سالانه مستمر (ARR) امنیت داده در جلسه سرمایهگذاران ژوئن از ۵۰۰ میلیون دلار فراتر رفت.
|
ثبت سفارشها و درآمد سالانه مستمر (ARR) معیارهای متفاوتی هستند؛ درآمد حاصل از محصول افشا نشده است.
|
شرکتهای PANW، CRWD، مایکروسافت، Fortinet و ارائهدهندگان تخصصی DSPM و امنیت هوش مصنوعی.
|
بزرگترین حق انتخاب (optionality)، اما ارزشگذاری فعلی از قبل درآمدزایی را پیشفرض قرار داده است.
|
|
مرکز عملیات امنیت (SOC) و پاسخگویی
|
Agentic SOC اعمال سیاستهای درونخطی را با Red Canary MDR ادغام میکند.
|
بهتازگی راهاندازی شده؛ فاقد افشای درآمد یا نرخ حفظ مشتری مستقل.
|
CRWD Falcon / Next-Gen SIEM، PANW Cortex و Microsoft Sentinel.
|
اصلاح حلقه-بسته میتواند سهم از بودجه مشتری را افزایش دهد اگر برتری ادغام ثابت شود.
|
|
شرکت
|
آخرین دوره مقایسهای
|
درآمد / مقیاس تکرارشونده
|
رشد / سودآوری
|
زمینه عملیاتی و سرمایهگذاری
|
نتیجهگیری رقابتی
|
|
Zscaler
|
سه ماهه چهارم سال مالی ۲۰۲۶
|
۸۹۸ میلیون دلار درآمد؛ ۳.۷۷۱ میلیارد دلار ARR
|
۲۵٪ رشد درآمد و ARR؛ ۲۴٪ حاشیه سود عملیاتی غیر-GAAP؛ ۷٪ حاشیه سود FCF
|
رشد ARR ارگانیک ۲۰٪ بود؛ هزینههای سرمایهای (capex) سه ماهه چهارم شتاب گرفت.
|
برنده متمرکز حوزه زیرو-تراست (zero-trust)، اما نه پیشرو فعلی در حاشیه سود نقدی.
|
|
CrowdStrike
|
سه ماهه دوم سال مالی ۲۰۲۷
|
۱.۴۷ میلیارد دلار درآمد؛ ۵.۸۴ میلیارد دلار ARR
|
۲۵٪ رشد ARR؛ ۲۵٪ حاشیه سود عملیاتی غیر-GAAP؛ ۲۶٪ حاشیه سود FCF
|
شاخص ARR در Falcon Flex از ۲.۲۹ میلیارد دلار فراتر رفت و ۱۰۱٪ رشد کرد.
|
برنده پیشتاز در امنیت نقاط پایانی (endpoint)، احراز هویت و عملیات امنیت.
|
|
Palo Alto Networks
|
سه ماهه چهارم سال مالی ۲۰۲۶
|
۳.۴۱ میلیارد دلار درآمد؛ ۹.۱۰ میلیارد دلار NGS ARR
|
۳۴٪ درآمد؛ ۶۳٪ NGS ARR؛ حدود ۲۹٪ حاشیه سود عملیاتی غیر GAAP
|
تملکها بهطور مادی بر رشد و قابلیت مقایسه تأثیر میگذارند؛ حاشیه FCF تعدیلشده سال مالی ۲۰۲۶ برابر با ۳۸.۴٪ بود.
|
برنده در مقیاس بزرگ پلتفرم، همراه با ریسک یکپارچهسازی.
|
|
فورتینت
|
سه ماهه دوم ۲۰۲۶
|
۲.۰۵ میلیارد دلار درآمد؛ ۲.۳۷ میلیارد دلار صورتحساب
|
۲۶٪ درآمد؛ ۳۳٪ صورتحساب؛ ۳۸٪ حاشیه سود عملیاتی غیر GAAP
|
اقتصاد ASIC و تجهیزات سختافزاری از همگرایی شبکهسازی امن پشتیبانی میکند.
|
برنده سودآوری، بهویژه در بخشهایی که سختافزار و شبکهسازی اهمیت دارند.
|
توجه: دورههای مالی، ترکیب محصولات و تعاریف KPI متفاوت است. NGS ARR شرکت PANW شامل کسبوکارهای خریداریشده است و با ARR شرکت Zscaler قابل مقایسه نیست. فورتینت سختافزار میفروشد و به جای ARR، صورتحسابها را گزارش میکند. FCF سه ماهه دارای نوسانات فصلی است؛ حاشیه FCF کل سال مالی ۲۰۲۶ شرکت Zscaler برابر با ۲۳٪ بود.
در حال حاضر کروداسترایک برنده بیحاشیهترین رقابت شتاب رشد است: ARR رشد ۲۵ درصدی داشت، ARR خالص جدید ۵۱ درصد شتاب گرفت و حاشیه FCF به ۲۶ درصد رسید. پالو آلتو نتورکس در زمینه تنوع پلتفرم و مقیاس قراردادها پیشتاز است، اما تأثیرات تصاحبها باعث میشود رشد ۶۳ درصدی NGS ARR آن به عنوان یک معیار سنجش ارگانیک مناسب نباشد. فورتینت در زمینه GAAP و سودآوری تعدیلشده برنده است. زیاسکیلر در زمینه SSE متمرکز و معماری صفر-اعتماد (Zero-Trust) پیشتاز است و در عین حال فعالیت خود را به دادهها، شعب و هوش مصنوعی گسترش میدهد، اما این شرکت باید نشان دهد که تنوع محصول به رشد ارگانیک تبدیل میشود.
ارائهدهندگان تکمحصولی فاقد تلهمتری اختصاصی یا کانال توزیع، با یکپارچهسازی پلتفرمها توسط مشتریان، بازندگان ساختاری این بازار هستند. زیاسکیلر ذینفع خالص این یکپارچهسازی است زیرا پایگاه مشتریان نصبشده آن میتواند ماژولهای بیشتری را جذب کند. اما اگر مایکروسافت، PANW یا CRWD قابلیتهای مجاور را با قیمتهای افزایشی پایینتر بستهبندی (باندل) کنند، یا اگر محصولات جدید SOC و اندپوینت زیاسکیلر نتوانند با عمق و تخصص رقبای تخصصی رقابت کنند، به یک بازنده نسبی تبدیل خواهد شد.
۵. ریسکهای کلیدی
-
کند شدن رشد ارگانیک. اگر رشد ارگانیک ARR به زیر ۱۷٪ کاهش یابد یا شتابگیری ARR خالص جدید متوقف شود، درآمد سال مالی ۲۰۲۷ ممکن است از برنامه رشد نزدیک به ۲۰ درصدی عقب بماند. با توجه به اینکه ارزش سهام نزدیک به ۳۹ برابر سود تعدیلشده هر سهم (EPS) پیشبینیشده است، نرخ رشد پایینتر هم انتظارات درآمدی و هم ضریب ارزشگذاری را کاهش خواهد داد.
-
درآمدزایی از هوش مصنوعی دیرتر از روایتهای موجود محقق میشود. انتظار میرود سیستم Zero Trust Exchange برای ایجنتها و امنیت هوش مصنوعی اندپوینت عمدتاً در نیمه دوم سال مالی ۲۰۲۷ مقیاسپذیر شوند. اگر رزروهای بخش «امنیت برای هوش مصنوعی» به ARR تبدیل نشوند یا بهصورت پکیج باقی بمانند، ارزیابی مجدد ارزش در ماه سپتامبر فاقد یک منبع درآمدی فزاینده جدید خواهد بود.
-
پرداختهای مبتنی بر سهام (SBC) و رقیق شدن سهام. پرداختهای مبتنی بر سهام (SBC) در سال مالی ۲۰۲۶ و مالیات بر حقوق مرتبط با آن، تقریباً برابر با ۲۵٪ از درآمد بود و از جریان نقدی آزاد (FCF) گزارششده فراتر رفت. اگر تعداد سهام در گردش بدون سودآوری GAAP همچنان سالانه نزدیک به ۳٪ افزایش یابد، خلق ارزش به ازای هر سهم از جریان نقدی اعلامشده عقب خواهد ماند.
-
شدت سرمایهگذاری و تورم قطعات. مدیریت انتظار دارد هزینههای سرمایهای تجهیزات (capex) به عنوان درصدی از درآمد سال مالی ۲۰۲۷ در محدوده ۱۰ تا ۱۳ درصد باشد، زیرا هزینههای حافظه، ذخیرهسازی و پردازنده افزایش یافته است. اگر هزینههای سرمایهای به بالای ۱۳٪ برسد در حالی که حاشیه FCF به زیر ۲۲٪ سقوط کند، مزیت فرضی کمدارایی بودن (asset-light) مدل ابری تضعیف خواهد شد.
-
ریسک خرید و سرقفلی. سرقفلی به ۱.۲۱۸ میلیارد دلار افزایش یافت و رد کاناری پس از خرید نقدی ۶۵۱.۴ میلیون دلاری، ۱۴۱ میلیون دلار به ARR اضافه کرد. حفظ ضعیف مشتری یا فروش متقابل محدود، رشد ارگانیک را کاهش میدهد، ریسک کاهش ارزش دارایی ایجاد میکند و اقتصاد عملیات امنیت مبتنی بر نماینده (Agentic SecOps) را تضعیف خواهد کرد.
-
رقابت پلتفرمی و فروش بستهای (باندلینگ). شرکتهای PANW، CRWD، Fortinet و مایکروسافت میتوانند ماژولهای امنیتی را با قراردادهای گستردهتر ترکیب کنند. اگر Zscaler مجبور شود برای حفظ تمدیدها روی Z-Flex تخفیف بدهد یا هزینه بیشتری برای فروش صرف کند، حاشیه سود ناخالص و بهرهوری فروش پیش از آنکه تعداد مشتریان ضعفی نشان دهد، کاهش خواهد یافت.
-
نقص امنیتی یا اختلال در در دسترس بودن. Zscaler مستقیماً در مسیر ترافیک مشتری قرار دارد. یک قطعی بزرگ، حمله شناسایینشده یا آسیبپذیری پلتفرم میتواند منجر به اعطای اعتبار خدمات، تأخیر در تمدید قراردادها و آسیب به شهرت شود که مستقیماً به ARR و ضریب پریمیوم آسیب میزند.
-
اجرا در طول دوره بازسازی ساختار. کاهش ۳ درصدی نیروی کار میتواند تخصیص منابع را بهبود بخشد، اما اختلال در تیمهای مهندسی یا عرضه به بازار (go-to-market) میتواند توسعه محصولات جدید را به تأخیر بیندازد. سیگنال هشداردهنده، ضعیفتر شدن رشد ارگانیک خالص جدید ARR در کنار افزایش هزینههای تحقیق و توسعه یا فروش خواهد بود.
-
ریسک مبنای معاملات آتی در مقابل سهام. ابزار مالی ذکر شده در LBank، قرارداد آتی ZSUSDT است، نه سهام عادی نزدک یا یک توکن اسپات تأییدشده در LBank. نرخ تأمین مالی، اهرم، نقدینگی و خطا در ردیابی قیمت میتوانند باعث انحراف بازدهی از سهام پایه مورد بحث در این گزارش شوند.
۶. چکلیست نظارت
-
درآمد سهماهه اول سال مالی ۲۰۲۷: ۹۳۹ میلیون دلار یا بیشتر از رشد بهتر از پیشبینیها حمایت میکند؛ کاهش به زیر ۹۳۵ میلیون دلار این فرضیه را تضعیف خواهد کرد.
-
رشد ارگانیک ARR: سطح ۲۰٪ یا بالاتر نشاندهنده ثبات و تقویت حمایت از ارزشگذاری خواهد بود؛ کاهش به زیر ۱۷٪ تاییدکننده کاهش شتاب سریعتر است.
-
خالص ARR جدید ارگانیک: رشد بالای ۲۰٪ برای دو فصل متوالی، بهرهوری فروش و محصولات جدید را تایید میکند؛ زیر ۱۵٪ فرضیه شتابگیری مجدد را به چالش خواهد کشید.
-
امنیت برای تبدیل هوش مصنوعی (AI): رشد مستمر ثبت سفارشات بالای ۳۰٪ به صورت متوالی (فصل به فصل) و افشای سهم ARR، سناریوی هوش مصنوعی را تقویت میکند؛ رشد ثبت سفارشات بدون افشای ARR همچنان ناکافی خواهد بود.
-
شرکتهای مبتنی بر امنیت صفر اعتمادی در همهجا (Zero Trust Everywhere): رشد از بیش از ۹۵۰ به حداقل ۱,۱۵۰ تا اواسط سال مالی ۲۰۲۷، توسعه غیر مبتنی بر کاربر (non-seat) را تایید میکند؛ ماندن در سطح ایستای زیر ۱,۰۵۰ آن را تضعیف خواهد کرد.
-
حاشیه سود و هزینههای سرمایهای (capex): حاشیه سود عملیاتی غیر GAAP در سطح ۲۴٪ یا بالاتر همراه با حاشیه جریان نقدی آزاد (FCF) بالای ۲۳٪ نشاندهنده اهرم مالی خواهد بود. هزینههای سرمایهای تجهیزات بالای ۱۳٪ از درآمد یا حاشیه FCF زیر ۲۲٪ منفی تلقی خواهد شد.
-
جبران خدمات مبتنی بر سهام (SBC): کاهش به زیر ۲۲٪ از درآمد، کیفیت اقتصادی را بهبود میبخشد؛ باقی ماندن در حدود ۲۵٪ باعث میشود رقیق شدن سهام همچنان به عنوان یک عامل خنثیکننده بزرگ برای جریان نقدی آزاد (FCF) باقی بماند.
-
مومنتوم همتایان: مقایسه ARR ارگانیک و حاشیه FCF شرکت Zscaler با CRWD، PANW و FTNT. Zscaler برای دفاع از ضریب ارزشگذاری خود به حداقل رشد ارگانیک قابلمقایسه یا کسب سهم بازار محصول واضحتری نیاز دارد.
-
ارزشگذاری: کمتر از ۳۲ برابر EPS غیر GAAP سال مالی ۲۰۲۷ با پیشبینی مالی تغییرنیافته، نسبت ریسک به ریوارد را بهبود میبخشد؛ بالاتر از ۴۰ برابر بدون ARR ارگانیک بالای ۲۰٪، نشاندهنده بیشبرآوردی ناشی از هیجانات روایی بازار خواهد بود.
-
مبنای قرارداد البانک (LBank): نرخ فاندینگ، نقدینگی و ردیابی ZSUSDT را در مقایسه با ZS نزدک نظارت کنید، زیرا نتیجهگیری این تحقیق به اصول بنیادی سهام Zscaler میپردازد و نه به ساختار خرد قراردادهای اهرمی.
۷. منابع