作者: LBank 研究院 分析師: Ludo
免責聲明:本報告基於公開資訊進行編製與分析,僅用於資訊分享與研究討論之用。不構成投資建議、證券推薦、交易指令或任何收益保證。本文所討論的公司營運、估值、市場價格及共識預期可能會隨時間而改變。讀者應自行核實數據並做出獨立決策。
1. 核心結論
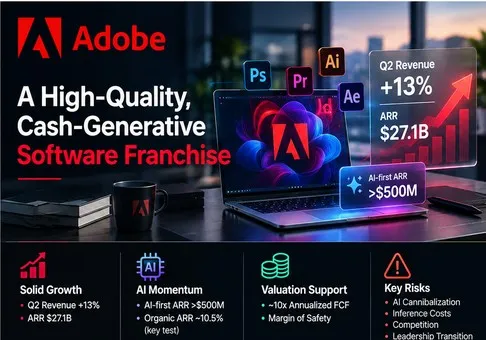
整體觀點:Adobe 是一家高質量、具備強大現金生成能力的軟體企業。如果其兩位數的有機 ARR(年度經常性收入)增長能在轉向免費增值 AI 獲客模式的趨勢下得以延續,其股權估值便顯得偏低。在約 10.4 倍的 2026 財年指引非 GAAP 每股收益(EPS)以及約 10 倍的年化上半年自由現金流(FCF)水平下,風險回報偏向正面;但決定性的變數在於,AI 優先的產品能否創造增量的付費 ARR,而非僅僅補貼那些以往會透過 Creative Cloud 或 Acrobat 訂閱導入的使用量。
-
其業務實力比「顛覆論」所暗示的更為強韌。 2026 財年第二季營收增長 13% 至 66.2 億美元,客戶群總訂閱營收增長 14% 至 63.9 億美元,Adobe 總 ARR 達到 271.0 億美元,增長 12.5%。扣除收購 Semrush 帶來的約 4.8 億美元 ARR 後,剩餘約 266.2 億美元,相當於較重估後的上年同期基底增長 10.5%。這在投資上的啟示是,Adobe 尚未成為「正在融化的冰塊」型企業;其舉證責任已縮小,主要集中於能否維持 10% 以上的有機增長。
-
AI 變現現在已可量化,儘管其規模仍嫌太小,不足以平息爭論。 AI 優先 ARR 在第二季度較去年同期增長至三倍以上,達到 5 億美元以上;Firefly 期末 ARR 在按季增長約 50% 後,已接近 3 億美元;GenStudio 期末 ARR 增長超過 25%,且生成的 Firefly 資產增長了四倍以上。然而,AI 優先 ARR 仍佔 Adobe 總 ARR 的 2% 以下。因此,第三季度必須展現出持續的按季變現與付費轉換,而不僅僅是流量、使用量或產品發布。
-
免費增值模式的轉型,刻意以短期 ARR 效率換取更大的漏斗。 管理層表示,將透過免費的 Acrobat 和 Firefly 體驗更積極地獲取用戶,從而下調了下半年個人訂閱用戶的 ARR 增長預期。這在戰略上是合理的,因為 Adobe.com 的流量在第二季度增長了 40% 以上,且新的 Acrobat 功能已透過 ChatGPT、Claude、WhatsApp、Edge 和 Chrome 觸達用戶。但這也增加了推理成本和免費使用先於轉化而至的風險。只有當用戶參與度轉化為付費點數消耗、訂閱或企業合約,且毛利率未出現實質性下降時,該股才應迎來估值重估。
-
目前的估值提供了顯著的現金流安全邊際。 以 9 月 9 日收盤價 254.86 美元及 3.975 億股計算,股權價值約為 1,013 億美元。該價格相當於 2026 財年 GAAP 每股盈餘(EPS)指引中點 17.95 美元的約 14.2 倍,以及非 GAAP 中點 24.40 美元的 10.4 倍。上半年經營現金流為 51.2 億美元,扣除 9,500 萬美元的資本支出後,產生了 50.3 億美元的自由現金流(FCF);簡單年化推算約為 100.6 億美元,或約為市值的 10.1 倍。低估值倍數無法阻止財報公布日的股價回撤,但它大幅降低了長期價值創造所需的增長假設。
-
第三季有明確的證偽門檻。 若營收超過公司 66.7 億至 67.2 億美元的指引區間、有機 ARR 成長率維持在至少 10%、AI 優先 ARR 顯著高於 5 億美元,且非 GAAP 營業利益率維持在 44% 目標附近,正面看法將會增強。相反地,若營收低於 66.7 億美元、有機 ARR 跌破 10%、2026 財年 ARR 成長目標遭到下調,或者在付費 AI 營收未相應加速的情況下毛利率跌破 88%,則正面看法將會削弱。12 月 1 日執行長交接給 Anil Chakravarthy,使得 2027 財年的框架與本季財報同樣重要。
營運至估值鏈條是可複製的。第三季營收預測中位數 66.95 億美元,意味著較 2025 財年第三季營收 59.88 億美元增長 11.8%。套用指引中 44% 的非 GAAP 營運利潤率,可產生約 29.5 億美元的季度非 GAAP 營運利潤。若年化後的上半年自由現金流(FCF)僅維持在 100.6 億美元附近,則 9 月 9 日的股權價值意味著約 9.9% 的 FCF 收益率。Adobe 不需要恢復至 20% 的增長來支撐當前價格;它需要證明低雙位數的經常性增長和約 40% 中段的調整後營運利潤率是可持續的。
2. 公司概覽、業務組合與核心營運指標
Adobe 銷售用於內容創作、文件生產力和客戶體驗協調的訂閱制軟體。諸如 Photoshop、Illustrator、Premiere Pro、Lightroom 和 After Effects 等 Creative Cloud 產品,為專業創作者、代理商、行銷人員和企業提供服務。Acrobat、Acrobat Studio、Adobe Express 和 AI Assistant 則為商務專業人士、消費者、學生和團隊提供服務。體驗產品——包括 Adobe Experience Platform、Adobe Experience Manager、Analytics、Commerce、GenStudio 以及收購的 Semrush 功能——協助企業建立、管理、個人化、分發和衡量內容與客戶旅程。
商業模式絕大多數為持續性。訂閱收入通常在合約期內按比例認列,而較小比例的按需計費方案則在實際消費發生時認列。企業協議增加了剩餘履約義務(RPO)和遞延收入的能見度;個人和中小企業(SMB)產品越來越多地採用免費加值(freemium)模式吸引用戶,隨後透過訂閱或生成式點數進行變現。自 2026 財年起,Adobe 將其原有的數位媒體(Digital Media)、數位體驗(Digital Experience)以及出版與廣告(Publishing and Advertising)部門合併為單一應報導部門,因為銷售與產品開發正走向整合。因此,與先前的部門劃分相比,揭露客戶群組資訊對決策更具參考價值。
|
業務 / 客戶群組
|
2026 財年第二季營收或 KPI
|
成長
|
產品、買方與經濟模式
|
研究觀點
|
|
創意與行銷專業人士
|
45.4 億美元訂閱營收
|
年增 13%;固定匯率下(CC)11%
|
Creative Cloud、Firefly、GenStudio、AEP 和 AEM 透過席位、合約和點數銷售給創作者、代理商、行銷人員和企業。
|
最大的利潤池;專業工作流程保持高黏性,而 Figma、Canva 和通用 AI 工具則對入門級創作造成壓力。
|
|
商務專業人士與消費者
|
18.5 億美元訂閱收入
|
年增 16%;CC 年增 15%
|
Acrobat、Acrobat Studio、Express、AI 助手和 PDF 服務銷售給個人、團隊、學生和企業。
|
增長最快的已披露客戶群;生產力代理(Productivity Agent)可將 Acrobat 從 PDF 工具擴展為知識工作平台。
|
|
其他訂閱
|
2,600 萬美元
|
年減約 4%
|
兩大主要客戶群之外的舊版和其他經常性產品。
|
對投資論點影響微不足道。
|
|
產品、服務及其他
|
2.02 億美元
|
年減約 13%
|
永久授權、諮詢、培訓、維護、支援和廣告。
|
衰退是可控的,因為該組合僅佔集團收入的 3% 左右。
|
|
Adobe 總計
|
66.2 億美元
|
年增率 13%;固定匯率 11%
|
97% 的訂閱收入;統一的產品與銷售機制。
|
具備 AI 轉化能力的高品質經常性模式,而非傳統授權業務的衰退,將決定其下一個估值體系。
|
注意:客戶群組訂閱收入跨越了先前的數位媒體(Digital Media)與數位體驗(Digital Experience)部門。增長與結構佔比採用公司揭露的數據及四捨五入計算。CC 代表固定匯率。
Adobe 最具價值的資產是互聯的工作流程:專業人士可以在 Creative Cloud 中進行創作、使用 Firefly 進行生成或編輯、在 Experience Manager 中管理資產、透過 Experience Platform 啟動行銷活動,並透過 Analytics 和 GenStudio 衡量成效。這種整合提高了轉換成本,並為 Adobe 在商業安全 AI 方面提供了專有情境。最脆弱的環節是輕度創作,在該領域中,Canva 和通用型生成式模型能以更低的價格滿足較簡單的任務需求。
Acrobat 是最明確的第二成長引擎。Adobe 表示,每年在 Acrobat 中開啟的 PDF 超過 4,000 億個。Productivity Agent 現在可將文件轉換為視覺化報告、簡報、播客(Podcasts)和結構化洞察,而企業知識庫(Knowledge Base)和分析器(Analyzer)則能連結共享儲存庫。該產品能提高付費意願並擴大可觸及的工作流程,但第三季尚無法展現成熟的經濟效益,因為有數項功能直到 9 月 9 日才剛發表。
核心營運指標與變化
直接起因是定於太平洋時間 9 月 10 日下午 2:00 舉行的 2026 財年第三季財報電話會議。在此次數據公布之前,官方於 9 月 3 日宣布了接任計畫:客戶體驗協調總裁 Anil Chakravarthy 將於 12 月 1 日接任總裁兼執行長,而 Shantanu Narayen 將轉任執行主席。這選出了一位具備企業與進入市場(go-to-market)經驗的內部營運者,但也使第三季財報電話會議成為將目前的執行情況與 2027 財年戰略相結合的首個契機。
|
指標 / 事件
|
最新數值
|
對比
|
基準
|
投資意義
|
|
第二季營收
|
66.18 億美元
|
13% YoY;11% CC
|
GAAP;截至 5 月 29 日的季度
|
第三季前核心需求仍具彈性。
|
|
Adobe 總 ARR
|
271.0 億美元
|
12.5% YoY
|
公司 ARR;包含來自 Semrush 的約 4.8 億美元
|
扣除 Semrush 後約 10.5% 的估算增長,使有機增長論點保持不變。
|
|
AI 優先 ARR / Firefly ARR
|
高於 5 億美元 / 接近 3 億美元
|
年增超過 3 倍 / 季增約 50%
|
公司定義的期末 ARR
|
變現正從低基數加速;按季披露至關重要。
|
|
第三季營收目標
|
66.7 億至 67.2 億美元
|
隱含年增率 11.4%–12.2%
|
公司指引;包含 Semrush
|
若結果低於該區間,將削弱低雙位數增長的前景。
|
|
第三季非 GAAP 每股盈餘 / 利潤率目標
|
6.05–6.10 美元 / 約 44%
|
每股盈餘增長約 13%–14%
|
公司非 GAAP 定義
|
檢驗 AI 推論與收購支出是否仍與強勁的經濟效益相容。
|
|
執行長交接
|
2026 年 12 月 1 日生效
|
內部接班人
|
董事會於 9 月 3 日發布公告
|
減少了尋聘不確定性,但提升了 2027 財年營運框架的重要性。
|
備註:約 10.5% 的有機 ARR 增長計算方式為(271.0 億美元減去 4.8 億美元)除以 240.8 億美元,再減去 1。這並非公司報告的有機指標。第三季隱含增長是將指引與 2025 財年第三季 59.88 億美元的營收進行比較。
基準獲利設定採用公司指引,而非無法證實的耳語預估值。在財報公布前可獲得的次級預估快照顯示,營收約為 67 億美元,調整後每股盈餘(EPS)為 6.09 美元,實際上符合指引。因此,更大的驚喜來源可能是期末 ARR、AI 優先 ARR、Firefly 付費使用量、2026 財年目標以及 2027 財年評論,而非由股份回購所帶來的微幅 EPS 超預期。
3. 基本面品質
|
指標
|
2023 財年
|
2024 財年
|
2025 財年
|
2026 財年上半年
|
研究觀點
|
|
營收
|
194.1 億美元
|
215.1 億美元
|
237.7 億美元
|
130.2 億美元
|
三年雙位數成長軌跡;上半年成長 12%。
|
|
GAAP 毛利率
|
87.9%
|
89.0%
|
89.3%
|
89.4%
|
AI 推理尚未損害軟體層面的毛利經濟效益。
|
|
GAAP 營業利益 / 營業利益率
|
66.5 億美元 / 34.3%
|
67.4 億美元 / 31.3%
|
87.1 億美元 / 36.6%
|
46.6 億美元 / 35.8%
|
2024 財年包含 10 億美元的 Figma 終止費;常態化獲利能力依然穩固。
|
|
GAAP 淨利
|
54.3 億美元
|
55.6 億美元
|
71.3 億美元
|
36.0 億美元
|
利潤增長得益於營運槓桿和股份基數縮減。
|
|
營運現金流
|
73.0 億美元
|
80.6 億美元
|
100.3 億美元
|
51.2 億美元
|
現金生成能力持續超越 GAAP 淨利。
|
|
自由現金流 / 資本支出
|
69.4 億美元 / 3.6 億美元
|
78.7 億美元 / 1.83 億美元
|
98.5 億美元 / 1.79 億美元
|
50.3 億美元 / 9,500 萬美元
|
輕資產模式支持回購與收購。
|
|
現金加上投資 / 債務
|
未顯示
|
78.9 億美元 / 56.3 億美元
|
66.0 億美元 / 62.1 億美元
|
56.3 億美元 / 66.5 億美元
|
Semrush 後淨債務適中;槓桿並非投資論點風險。
|
備註:自由現金流(FCF)等於營運現金流減去購置物業和設備的支出。2026 財年上半年數值涵蓋截至 5 月 29 日的六個月。債務為帳面價值;2024 財年包括短期和長期債務。百分比根據 GAAP 財務報表計算,可能因四捨五入而略有出入。
增長與利潤率。 Adobe 的成長品質強勁,因其訂閱收入佔第二季銷售額的 97%,且 RPO 成長 13% 至 222.7 億美元。以絕對金額計算,營收成長仍高於營收成本成長,使毛利率維持在接近 89% 的水準。值得注意的關鍵在於收購貢獻:Semrush 為第二季訂閱收入挹注了約 4,000 萬美元,並為期末 ARR 增加了 4.8 億美元。約 10.5% 的有機 ARR 仍維持健康,但若進一步放緩,將證實市場對於免費 AI 替代品正削弱席位與價格成長的擔憂。
現金流與資本密集度。 上半年 FCF 約為 50.3 億美元,較去年同期的 46.0 億美元增長約 9%。儘管以 15.6 億美元現金收購 Semrush 被歸類為投資活動現金流而非 FCF,但 FCF 利潤率仍達 38.6%。10.4 億美元的股份支付薪酬佔經營活動現金流的 20%,因此 FCF 在經濟上並非毫無成本;然而,回購使稀釋後股份總數從 2025 財年上半年的 4.33 億股減少至 2026 財年上半年的 4.07 億股。
資產負債表與資本配置。 現金及短期投資為 56.3 億美元,而第二季的債務為 66.5 億美元。相較於接近 100 億美元的年化 FCF,溫和的淨負債部位是可控的。Adobe 在上半年花費了 45.9 億美元進行回購,並在 4 月授權了一項新的 250 億美元計劃。如果有機 ARR 保持雙位數增長,以接近 10 倍現金流的價格買入股票可以創造價值;若增長降至中個位數,舉債資助的回購將變得不那麼具吸引力。
基本面結論。 品質優異:Adobe 結合了兩位數的經常性增長、約 89% 的毛利率、30% 多高段的 GAAP 營業利潤率,以及低資本支出。最關鍵的單一變數是透過扣除收購後的 ARR 所表現的付費 AI 轉化率。若使用量增長而有機 ARR 未達至少 10%,則表明新的漏斗正在蠶食而非擴大其現有版圖。
4. 行業與競爭格局
Adobe 跨越了三個重疊的市場,而非單一且易於衡量的行業:專業創意軟體、文件生產力以及企業客戶體驗軟體。由於各廠商混合了席位數、月活躍用戶、營收和特定類別的產品,因此市佔率估算無法直接比較。因此,本報告採用經審計或公司報告的營運規模作為競爭動能的替代指標,而不聲稱擁有精確的合併市佔率。
|
競爭維度
|
Adobe 可驗證的地位
|
規模替代指標與限制
|
主要競爭對手 / 替代品
|
估值影響
|
|
專業創作
|
Creative Cloud 旗艦級應用程式奠定了高端影像、影片、插畫和發行工作流程的基礎。
|
2025 財年原數位媒體營收為 176.5 億美元;其中包含 Acrobat,因此並非純粹的創意市場份額衡量指標。
|
Canva、Figma、Autodesk、Apple、Blackmagic Design 及原生 AI 工具。
|
工作流程的深度有助於提高留存率,但較簡單的創作正逐漸商品化。
|
|
文件生產力
|
Adobe 發明了 PDF;每年在 Acrobat 中開啟的 PDF 超過 4,000 億個。
|
文件開啟次數衡量的是使用量,而非付費席位或營收。
|
Microsoft、Google、Docusign、ChatGPT、Claude 及瀏覽器工具。
|
Productivity Agent 擴展了使用場景,而平台分發則降低了轉換門檻。
|
|
客戶體驗
|
AEP、AEM、GenStudio、Analytics、Commerce 及 Semrush 將內容創作與啟用及成效衡量相連結。
|
2025 財年原數位體驗營收為 58.6 億美元;Adobe 已不再將其作為獨立部門進行報告。
|
Salesforce、HubSpot、ServiceNow、Oracle、SAP 及專業行銷科技廠商。
|
整合內容與數據具備差異化優勢,但企業平台預算面臨激烈競爭。
|
|
生成式 AI
|
Firefly 支援 Adobe 及第三方模型,並具備企業級治理與商業安全工作流程。
|
AI 優先 ARR 超過 5 億美元,低於 Adobe 總 ARR 的 2%。
|
OpenAI、Google、Anthropic、Microsoft、Midjourney、Runway、Canva 和 Figma。
|
模型選擇降低了被替代的風險;但推理成本和差異化不足可能會壓縮利潤空間。
|
|
分銷與生態系統
|
Acrobat 和創意系列產品已延伸至 ChatGPT、Claude、WhatsApp、Edge、Chrome 及企業儲存庫。
|
分銷觸及範圍已公開,但轉換經濟效益並未公開。
|
作業系統、瀏覽器、協作及模型平台。
|
更廣泛的觸及面能擴大漏斗,但可能會將議價能力轉移至平台方。
|
|
公司
|
最新可比期間
|
營收 / 關鍵 KPI
|
成長與獲利能力
|
營運與 AI 定位
|
競爭結論
|
|
Adobe
|
2026 財年第二季
|
營收 66.2 億美元;ARR 271.0 億美元
|
13% 營收成長;33.8% GAAP 營業利益率
|
AI 優先 ARR 超過 5 億美元;擁有最強大的跨媒體專業套件與文件領域佈局。
|
若 AI 擴大工作流程需求,將成為淨受益者;估值已反映了實質性的顛覆影響。
|
|
Figma
|
2026 年第二季
|
營收 3.7 億美元;NDR 136%
|
48% 成長;負 32% GAAP 營業利益率
|
AI 額度變現、智能體設計和協同作業畫布正在擴大產品範疇。
|
為協同產品設計領域的市佔贏家,但規模遠小於 Adobe,且獲利能力也較低。
|
|
Canva
|
2025 財年
|
營收 35 億美元;2.6 億 MAU
|
獲利能力未公開,無法比較
|
創意作業系統與廣泛的免費增值分發模式,主導了日常視覺溝通市場。
|
在廣泛獲取用戶方面是絕對的贏家,也是在非專業領域中對 Adobe 構成的最大威脅。
|
|
Autodesk
|
2027 財年第二季
|
營收 20.5 億美元;RPO 74.3 億美元
|
16% 成長;29% GAAP 營業利益率
|
受信賴的 2D 和 3D 設計環境為建築、工程和製造業中的 AI 提供支援。
|
在專業的實體設計工作流程中勝出;與 Adobe 的重疊有限,但在媒體和 3D 領域具有重要意義。
|
|
Salesforce
|
2027 財年第二季
|
營收 113 億美元;cRPO 335 億美元
|
成長 11%;GAAP 營業利益率 20.5%
|
Agentforce 和 Data 360 的 ARR 接近 39 億美元,收購活動進一步擴大了規模。
|
在企業級 Agent 平台競爭中勝出,並對 Adobe 的客戶體驗預算佔比造成壓力。
|
|
HubSpot
|
2026 年第二季
|
營收 9.12 億美元;客戶數達 306,446 名
|
成長 20%;GAAP 營業利益率 4.8%
|
代理型客戶平台與更簡單的定價方案,旨在鎖定擴張中的企業。
|
比 Adobe 更快地贏得中小企業市佔率,儘管其缺乏 Adobe 的內容創作護城河。
|
注意:期間、產品範圍、ARR、RPO、cRPO、NDR、MAU 及利潤率定義有所不同。Canva 的數據為公司自行報告但未經審計,且缺乏可比的營業利益率。Adobe 第二季營業利益率是根據 22.38 億美元的 GAAP 營業利益計算得出。競爭對手的指標為營運替代指標,而非直接的市場佔有率。
贏家在不同層級上呈現差異化。Canva 在大眾市場獲客方面勝出,Figma 在協作式產品設計拓展方面勝出,Autodesk 在專業實體設計場景中勝出,而 Salesforce 則在企業級智慧體與數據平台規模上勝出。Adobe 仍在從創作到啟用的工作流廣度與專業深度上勝出。最脆弱的環節並非 Adobe 的核心專業套件,而是其入門級漏斗,因為大量免費工具降低了起步便訂閱 Adobe 的必要性。
Adobe 是內容總量增長的淨受益者,因為每個由 AI 生成的資產仍需要編輯、品牌控制、版權管理、分發和衡量。只有當模型和平台供應商在 Adobe 將其既有用戶群和專有上下文轉化為付費代理之前,吸收了這些工作流程,Adobe 才會成為淨輸家。目前的估值意味著市場已對該不利結果賦予了極高的機率。第三季不需要證明其主導地位,但必須表明 AI 變現的規模增長速度快於有機 ARR 的放緩速度。
5. 關鍵風險
-
免費增值模式的自我蠶食。 如果免費的 Firefly、Express 或 Acrobat 用戶增長,而不含 Semrush 的 ARR 降至 10% 以下,獲客成本和推理開支將在實現變現之前上升。營收增長和毛利率將同時減弱,從而證實結構性較低的估值倍數是合理的。
-
專業工作流程的取代。 如果 Figma、Canva 或 AI 原生工具從概念構思擴展到生產級影片、圖像、排版和治理,Creative Cloud 的帳戶增長和定價可能會放緩。創意與行銷專業人士訂閱增長降至 10% 以下將是一個早期觸發因素。
-
AI 成本壓力。 訂閱託管和數據中心成本已包含推理費用。在沒有付費 AI ARR 加速的情況下,GAAP 毛利率若低於 88%,將表明使用經濟效益正在惡化,並會降低自由現金流(FCF)轉化率。
-
企業執行與收購風險。 Semrush 增加了 11.8 億美元的商譽和顯著的 ARR,而 Topaz Labs 則增加了另一項整合任務。如果 GenStudio 的增長低於 20%、RPO 增長降至 10% 以下,或交叉銷售失敗,收購資金將無法獲得合理的回報。
-
領導層過渡。 執行長(CEO)、財務長(CFO)及戰略規劃的人事過渡期重疊。若 2027 財年指引有所延遲、重組打亂了銷售,或是新任執行長優先考慮透過調降價格和擴大支出來追求成長,那麼儘管業務基石依舊穩固,近期的利潤率和市場信心仍可能下滑。
-
資本配置風險。 Adobe 在上半年回購了 45.9 億美元的股票,同時其淨負債水平轉為溫和。只有在收益具備持續性的情況下,低估值倍數下的回購才能創造價值;若有機成長低於高個位數,將使進一步透過舉債融資進行回購的吸引力降低。
-
平台依賴、監管及智慧財產權(IP)。 透過模型、瀏覽器、應用程式商店及協作平台進行分發雖能擴大觸及範圍,但也帶來了守門人風險。著作權、訓練數據、隱私或 AI 輸出規範可能會提高合規成本或限制產品功能,進而傳導為採用速度放緩及利潤率下滑。
6. 監控清單
-
Q3 營收: 高於 67.2 億美元強化了這一觀點;低於 66.7 億美元則削弱了這一觀點,因為該公司在納入 Semrush 後設定了此區間。
-
有機 ARR 增長: 扣除已收購的 ARR 後,至少 10% 的增長支持了特許經營論點;低於 10% 則是關鍵的負面訊號。
-
AI 優先 ARR 與 Firefly ARR: 相較於分別超過 5 億美元和接近 3 億美元的水平,實質的逐季增長將表明付費轉換的成效;若僅揭露使用量則有所不足。
-
創意與行銷專業人士訂閱增長: 10% 或更高的增長率表明專業需求依然具有韌性;個位數的增長率則會強化被替代的論點。
-
商務專業人士與消費者訂閱增長: 14% 或更高的增長率將表明 Acrobat 和 Express 仍是第二引擎;若增速放緩至 12% 以下,則會讓人質疑其免費增值策略。
-
GAAP 毛利率與非 GAAP 營業利益率: 分別至少為 88% 和接近 44%,表明 AI 成本仍保持受控。若未能達標且沒有更快的 ARR 增長,將會削弱該觀點。
-
2026 財年及 2027 財年框架: 維持或調高 2026 財年營收至 265.0 億–266.0 億美元、Adobe 期末總 ARR 增長 10.2% 以及非 GAAP 每股盈餘(EPS)為 24.35–24.45 美元;並釐清在新任執行長帶領下,2027 財年是否能維持雙位數的有機 ARR 增長。
-
競爭對手動態: 監控 Figma 的 NDR(淨美元留存率)達 136%、Canva 的月活躍用戶數(MAU)達 2.6 億、Autodesk 的按固定匯率計算增長 14%、Salesforce 的 cRPO 增長 14%,以及 HubSpot 按固定匯率計算增長 17%。若這些同業增長加速而 Adobe 放緩,將釋放出市佔率流失的訊號。
7. 資料來源
-
-
Adobe 投資者關係 (https://www.adobe.com/investor-relations.html)
-
Adobe 公佈創紀錄的第二季業績 (https://www.adobe.com/cc-shared/assets/investor-relations/pdfs/11606202/a5543arefgt.pdf)
-
-
ADBE 2026 財年第二季業績電話會議抄本 (https://www.adobe.com/cc-shared/assets/investor-relations/pdfs/adbe-q2fy26-transcript.pdf)
-
ADBE 2026 財年第二季投資人數據表 (https://www.adobe.com/cc-shared/assets/investor-relations/pdfs/11606202/bu45teegrf.pdf)
-
-
-
-
-
-
Figma 公布 2026 年第二季財務業績 (https://investor.figma.com/news-events/news/news-details/2026/Figma-Announces-Second-Quarter-2026-Financial-Results/default.aspx)
-
-
AUTODESK, INC. 公布 2027 財年第二季業績 (https://investors.autodesk.com/news-releases/news-release-details/autodesk-inc-announces-fiscal-2027-second-quarter-results)
-
Salesforce 公布創紀錄的 2027 財年第二季業績 (https://investor.salesforce.com/news/news-details/2026/Salesforce-Delivers-Record-Second-Quarter-Fiscal-2027-Results/default.aspx)
-
HubSpot 公布 2026 年第二季業績 (https://ir.hubspot.com/news-releases/news-release-details/hubspot-reports-q2-2026-results)
-
Adobe 歷史股價 (https://stockanalysis.com/stocks/adbe/history/)
-
Adobe 統計數據與估值 (https://stockanalysis.com/stocks/adbe/statistics/)