作者: LBank Research 分析師: Ludo
覆蓋類型: 用戶授權的合約連動單一公司報告。ZSUSDT 為合約交易對,非經驗證的現貨交易對。
免責聲明:本報告基於公開資訊進行整理與分析,僅用於資訊分享與研究討論,不構成投資建議、證券推薦、交易指引或任何收益保證。本文所討論的公司營運、估值、市場價格及共識預期可能會隨著時間而改變。讀者應自行驗證數據並獨立做出決策。
1. 核心結論
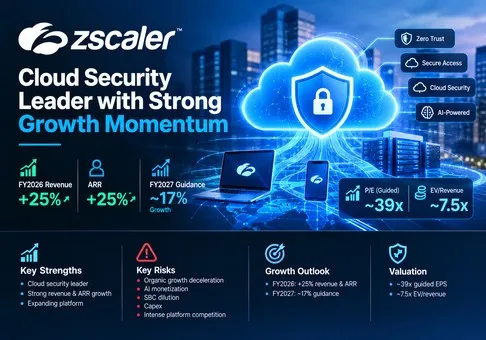
整體觀點:Zscaler 是一家優質的雲端資安公司,但在 9 月 14 日資安概念股大漲後,該股估值已充分反映,且短期風險回報比偏向不利。2026 財年營收和 ARR 各增長了 25%,但扣除 Red Canary 後,有機增長約為 20%,而 2027 財年指引則預示增長率約為 17%。以 9 月 14 日最新可得的 191.36 美元價格計算,該股交易價格約為 2027 財年指引非 GAAP 每股盈餘 (EPS) 的 39 倍,企業價值約為指引營收的 7.5 倍。決定性變數是有機淨新增 ARR,而非 AI 資安題材的熱度。
-
核心平台仍在持續發揮複利效應,但表面數據掩蓋了併購帶來的助力。 第四季營收達到 8.982 億美元,ARR 達到 37.71 億美元,兩者均增長 25%。若不計 Red Canary,2026 財年的營收為 32.09 億美元,ARR 為 36.30 億美元,兩者均增長約 20%;第四季有機淨新增 ARR 增長了 17%。這在投資上的啟示是,Zscaler 仍是一家具備韌性的增長企業,但其目前的有機增長軌跡本身並不足以支持將 25% 視為未來的遠期運行率。
-
產品覆蓋範圍正從員工席位擴展至工作負載、分支機構、資料和 AI 代理。 「Zero Trust Everywhere」企業客戶數量從 2025 財年底的 350 多家增加到 2026 財年第四季的 950 多家。AI 安全預訂額在第四季較前一季增長超過 50%,且其中 70% 的交易包含資料安全。這擴大了客戶支出份額並減少了對用戶數量的依賴,但數款新產品仍處於早期階段,預計主要將在 2027 財年下半年實現規模化發展。
-
現金產生能力是切實存在的,但經濟獲利能力比調整後利潤率所反映的更為疲軟。 2026 財年營運現金流為 11.30 億美元,自由現金流(FCF)為 7.791 億美元,利潤率為 23%。然而,股份補償及相關薪資稅高達 8.416 億美元,約占營收的 25%,且比申報的自由現金流高出 6,250 萬美元。GAAP 營運利潤率維持在負 4%。雖然該業務資金自給自足、運轉良好,但股權稀釋和補償支出對股東經濟利益構成了實質性的索求。
-
最新的價格再次需要業務重新加速。 以 191.36 美元及財政年度末的 1.63055 億股計算,股權價值約為 312 億美元。在扣除 34.74 億美元的現金及短期投資,並計入 16.96 億美元的可轉換票據後,企業價值約為 294 億美元。對比 2027 財政年度 39.08 億至 39.38 億美元的營收指引、4.86 至 4.90 美元的非 GAAP 每股盈餘(EPS)指引,以及近 9.12 億美元的隱含自由現金流(FCF)中位數,該股目前的估值約為 7.5 倍企業價值/營收(EV/Revenue)、39.2 倍調整後每股盈餘及 34.2 倍指引自由現金流。只有在有機年度經常性收入(ARR)穩定在指引增長率之上,且新 AI 產品帶來實質貢獻時,這些估值倍數才合理。
-
Zscaler 在專注的零信任領域取得優勢,但同行競爭對手正設定極具挑戰性的步伐。 CrowdStrike 報告 ARR 增長 25% 且季度 FCF 利潤率達 26%;Fortinet 報告營收增長 26% 且非 GAAP 營運利潤率達 38%;Palo Alto Networks 報告營收增長 34%,儘管收購效應使對比變得複雜。Zscaler 擁有獨特的內聯雲端架構並在 SASE/SSE 領域處於公認的領先地位,但它既不是已公開同業中增長最快的,也不是現金利潤率的領先者。如果有機淨新增 ARR 重回 20% 以上、2027 財年營收增長超過 18%,且在資本支出(capex)增加的情況下 FCF 利潤率仍維持在 23% 以上,則該投資論點將轉趨積極。
營運至估值之間的銜接關係是可以重現的。2026 財年 32.09 億美元的有機營收增長 17% 將產生約 37.55 億美元。加上 Red Canary 的全年貢獻以及其他收購營收,可填補與 2027 財年指引中位數 39.23 億美元之間的大部分差距。若採用 23.25% 的自由現金流(FCF)利潤率指引中位數,將產生約 9.12 億美元的 FCF。以 9 月 14 日的股權價值計算,投資者支付的價格約為該現金流的 34 倍。若要在不降低股價的情況下將倍數降至 30 倍,FCF 需超過 10.4 億美元,這需要指引營收的利潤率接近 26.5%,或者營收增速顯著加快。然而,由於資本支出將維持在高位,管理層給出的指引僅為 23.0%–23.5%。因此,當前的價格已包含官方展望中尚未體現的改善預期。
2. 公司概覽、業務組合與核心營運指標
Zscaler 透過零信任交換(Zero Trust Exchange)銷售雲端安全訂閱服務。該平台並非將使用者、裝置和應用程式置於同一個網路上,而是建立基於身分和策略的連線以連接至授權的應用程式。該架構旨在減少暴露於網際網路的攻擊面,並防止在遭受入侵後發生橫向移動。訂閱期通常為一至五年,且收入按比例確認;定價主要按每位使用者計費或基於計量使用量。訂閱與支援服務約佔 2026 財年收入的 98%,而專業服務的影響則微乎其微。
Zscaler 僅報告單一營運部門,因此以下視圖為產品經濟地圖,而非報告的部門營收。零信任使用者(Zero Trust Users)包括 Zscaler Internet Access、Zscaler Private Access 及數位體驗功能。這仍是已安裝客群的主力引擎,主要銷售給大型企業和公共部門組織,用以取代安全網頁閘道、VPN 以及部分傳統網路安全。
零信任雲端(Zero Trust Cloud)與零信任分支機構(Zero Trust Branch)將相同的策略模型擴展至工作負載、工廠、倉庫、IoT/OT 設備以及雲端到雲端的流量。這些產品越來越多地採用基於工作負載、設備或使用量的經濟模式,而非員工席位。數據安全(Data Security)與人工智慧安全(Security for AI)負責檢查數據流、提示詞與回覆、發現影子 AI,並管理模型與代理的存取。Agentic SecOps 將 Zscaler 的遙測技術與 Red Canary 的 MDR 功能結合,以實現調查與修復的自動化。
|
業務領域
|
產品與客戶
|
商業模式 / 規模指標
|
成長實證
|
研究觀點
|
|
零信任使用者
|
適用於企業使用者、裝置與應用程式存取的 ZIA、ZPA 和 ZDX。
|
主要為按使用者訂閱;核心既有客戶的「落地與擴張」策略。
|
超過 50% 的《財星》500 強企業和超過 40% 的全球 2000 強企業皆為其客戶。
|
最大且經實證的專營業務,但授權數增長已趨於成熟,且搭售競爭激烈。
|
|
零信任雲端
|
跨私有雲和公有雲的工作負載通訊、分段與雲端安全。
|
以工作負載和使用量為導向的獲利模式;可透過各大雲端生態系統取得。
|
管理層指出持續保持增長動能並進行多雲擴張。
|
非授權數增長的重要途徑,且具備強大的架構契合度。
|
|
零信任分支機構
|
分支機構、工廠、倉庫以及物聯網(IoT)/ 營運技術(OT)環境。
|
與裝置、站點及硬體設備掛鉤的經濟模式。
|
推動「無處不在的零信任」(Zero Trust Everywhere)企業數量增加至 950 家以上的因素之一。
|
擴大了可觸及的支出規模,但提高了對硬體和基礎設施的依賴度。
|
|
資料安全與人工智慧(AI)安全
|
DLP、DSPM、AI 資產發現、提示字檢驗、AI 紅隊演練與 Agent 策略。
|
平台追加銷售與新客戶訂閱機會。
|
AI 安全相關預訂量按季增長超過 50%;70% 的交易包含數據安全。
|
最佳的增量增長選擇,儘管目前未單獨披露相關營收。
|
|
Agentic SecOps / MDR
|
Agentic SOC、暴露管理以及 Red Canary 託管式偵測與回應。
|
軟體搭配託管服務;第四季 Red Canary ARR 為 1.41 億美元。
|
在以 6.514 億美元收購 Red Canary 後,於 9 月 9 日推出 Agentic SOC。
|
戰略上合乎邏輯,但整合與收購帶來的增長必須體現出其收購價值的合理性。
|
|
專業服務
|
部署、網路設計、規劃與培訓。
|
約佔營收的 2%
|
並非報告中顯著的增長驅動力。
|
旨在支持產品採用,而非形成獨立的利潤來源。
|
最寶貴的資產是共享的內聯雲及其遙測資料。Zscaler 表示,該平台每天在 200 多個公共資料中心處理超過 7,500 億筆交易。採用用戶存取、工作負載安全、分支分段、資料控制和 AI 代理治理的客戶可以重複使用策略和檢測基礎架構,從而降低整合阻力並提高轉換成本。限制在於 Zscaler 必須在迅速擴張的產品組合中維持高可用性和功效。
核心營運指標與變化
9 月 3 日發布的 2026 財年財報和 10-K 申報文件是主要的財務觸發因素。隨後,9 月 9 日推出的 Agentic SOC 將對 Red Canary 的收購轉化為具體的產品主張。另外,管理層啟動了重組,預計將影響約 3% 的員工,產生 3,000 萬至 3,300 萬美元的預期費用,同時將資源重新分配至 AI 和成長領域。
|
指標 / 事件
|
最新值
|
比較
|
基準
|
投資意涵
|
|
第四季營收
|
8.982 億美元
|
年增 25%
|
GAAP 營收
|
高於公司先前的指引;需求持續,且有收購貢獻。
|
|
ARR / 有機 ARR
|
37.71 億美元 / 36.30 億美元
|
增長 25% / 增長 20%
|
公司 KPI;有機數據不含 Red Canary
|
五個百分點的差距是衡量收購增長最乾淨的指標。
|
|
淨新增 ARR
|
2.46 億美元;有機為 2.32 億美元
|
增長 24% / 增長 17%
|
第四季公司 KPI
|
有機增長加速是積極的,但仍低於整體增長率。
|
|
RPO
|
73.65 億美元
|
年增 27%
|
已簽約交易價格;預計 45% 將在 12 個月內實現
|
約為 2026 財政年度營收的 2.2 倍,支持了能見度。
|
|
大型客戶
|
785 家 ARR 超過 100 萬美元;4,182 家超過 10 萬美元
|
增長 18% / 增長 20%
|
第四季末統計數據
|
企業擴張依然廣泛,而非僅依賴新客戶。
|
|
第四季獲利能力與自由現金流 (FCF)
|
24.3% 非 GAAP 營運利潤率;6,080 萬美元自由現金流 (FCF)
|
自由現金流 (FCF) 利潤率自 24% 降至 7%
|
公司非 GAAP 與自由現金流 (FCF) 定義
|
營運槓桿有所改善,但加速的基礎設施採購壓低了現金轉換率。
|
|
2027 財年指引
|
營收 39.08–39.38 億美元;ARR 43.96–44.26 億美元
|
增長約 17%
|
公司展望
|
明顯的增速放緩,使內生執行力成為估值試金石。
|
本季表現優於公司先前的指引,但未來的增長曲線更為重要。RPO 的增長速度快於有機 ARR,大型客戶數量增長了約 20%,且 Z-Flex 預訂額超過 7.7 億美元,環比增長超過 60%。這些指標支持了平台的持續採用。然而,2027 財年的指引起點低於 2026 財年的有機增速,部分原因是管理層預期存在季節性因素,且新產品的變現仍處於早期階段。
9 月 14 日股價大漲 16.3% 是網路安全和企業軟體板塊輪動的一部分,這與外界對自主 AI 威脅的擔憂加劇以及資金從 AI 硬體撤離有關。此舉強化了戰略敘事,但並未改變公司指引。營運上的關鍵問題在於,AI 安全(Security for AI)與智慧代理安全營運(Agentic SecOps)能否帶來增量 ARR,而非僅僅是強化既有平台支出的合理性。
3. 基本面品質
|
指標
|
FY2024
|
FY2025
|
FY2026
|
研究觀點
|
|
營收
|
21.68 億美元
|
26.73 億美元
|
33.53 億美元
|
三年複合年均成長率約 24%;FY2026 有機成長約 20%。
|
|
GAAP 毛利率
|
78.0%
|
76.9%
|
76.8%
|
高品質的 SaaS 經濟模式,承受適度的基礎設施與收購壓力。
|
|
GAAP 營業損失 / 營業利益率
|
負 1.215 億美元 / 負 5.6%
|
負 1.285 億美元 / 負 4.8%
|
負 1.333 億美元 / 負 4.0%
|
營業利益率有所改善,但尚未實現 GAAP 營業利潤。
|
|
Non-GAAP 營業利益
|
4.422 億美元
|
5.801 億美元
|
7.671 億美元
|
在扣除股份獎勵開支(SBC)及收購調整前,營運槓桿效應顯著。
|
|
營運現金流
|
7.798 億美元
|
9.725 億美元
|
11.30 億美元
|
強勁的收款和遞延收入支持了現金生成。
|
|
自由現金流 / 利潤率
|
5.850 億美元 / 27%
|
7.267 億美元 / 27%
|
7.791 億美元 / 23%
|
自由現金流增長 7%,慢於營收增長,主因是基礎建設投資增加。
|
|
資本支出及內部使用軟體
|
1.949 億美元
|
2.458 億美元
|
3.505 億美元
|
增長 43%;2027 財年設備資本支出指引預計佔營收比例為 10% 至 15% 左右。
|
|
股份獎勵(SBC)及相關薪資稅
|
5.491 億美元
|
6.855 億美元
|
8.416 億美元
|
每年約佔營收 25%;核心品質折讓。
|
|
現金及短期投資 / 票據
|
未使用
|
35.72 億美元 / 17.01 億美元
|
34.74 億美元 / 16.96 億美元
|
即使在收購之後,淨流動性依然充裕。
|
增長與利潤率。 營收成長正從用戶端擴展至非席位產品,但 2026 財年的收購貢獻仍十分顯著。毛利率保持極佳水平,全年非 GAAP 營運利潤率擴大至 23%。GAAP 的進展較慢,因為股份補償(SBC)、已收購無形資產攤銷和重組均為實際的經濟成本或與收購相關的成本。
現金流與資本密集度。 FCF(自由現金流)是真實的現金,但其受益於 SBC 和遞延收入的收取。2026 財年的物業、設備及其他資產採購支出增長 69% 至 2.773 億美元,而內部使用軟體的投資則為 7,320 萬美元。由於零組件供應充足,第四季的支出異常前置。管理層預計 2027 財年的設備資本支出佔營收比例將處於雙位數低段(low-teens),此時記憶體、儲存和處理器價格仍居高不下。儘管存在調整後的營運槓桿,這仍使指引的 FCF 利潤率維持在 23% 左右。
資產負債表與資本配置。 現金及短期投資比可轉換票據多出約 17.8 億美元。流動性並非風險。資本配置則較為好壞參半:Red Canary 耗資 6.514 億美元,總商譽從 4.177 億美元增至 12.18 億美元。Red Canary 在期末貢獻了 1.41 億美元的 ARR,這意味著在不考慮留任獎勵和整合的情況下,收購價格約為該 ARR 的 4.6 倍。該交易具備策略邏輯,但回報取決於交叉銷售 Agentic SecOps,而非僅僅保留已收購的營收。
基本面結論。 Zscaler 的基本面品質強勁,因為經常性營收、RPO、企業滲透率和現金產生能力相輔相成。最關鍵的單一變數是有機新增淨 ARR。它衡量的是,在不依賴收購的情況下,新產品的採用和銷售生產力是否能抵消席位成熟帶來的影響。
4. 產業與競爭格局
Zscaler 在安全服務邊緣(SSE)、SASE、零信任網路存取、安全網頁閘道、雲端工作負載安全、資料安全以及日益重要的 SOC 自動化等領域開展競爭。沒有單一的公開市場份額指標能完整覆蓋這些領域。各廠商對 ARR(年度經常性收入)的定義也存在差異:Zscaler 的 ARR 涵蓋未來 12 個月的訂閱收入;CrowdStrike 報告的是平台訂閱 ARR;Palo Alto Networks 的 NGS ARR 則排除了硬體和傳統附加產品;Fortinet 則側重於收入和帳單額。因此,此類對比僅具方向性參考價值。
|
競爭維度
|
Zscaler 可驗證的地位
|
規模替代指標與限制
|
主要競爭對手 / 替代品
|
成長與估值影響
|
|
SSE 與零信任存取
|
被 Gartner 評為 2026 年 SASE 平台與 SSE 領域的領導者。
|
第三方定位,非經審計的市場份額。
|
Palo Alto Networks、Netskope、Cisco、Fortinet 和 Microsoft。
|
領導地位支持溢價定價;套件產品可能會壓低價格。
|
|
雲端規模與遙測
|
每日交易量逾 7,500 億筆,遍及 200 多個公共資料中心。
|
公司公佈的處理規模;競爭對手採用不同的定義。
|
超大型雲端業者原生控制功能與全球安全雲。
|
更多流量可改善檢測情境,但需要持續的基礎設施投資。
|
|
企業市場分佈
|
約 11,000 家客戶;包含超過 50% 的《財星》500 大企業與 40% 的全球 2000 大企業。
|
客戶數量並不等同於錢包份額。
|
微軟綑綁銷售、PANW 平台化、CRWD Falcon Flex 以及通路主導的 Fortinet。
|
深度滲透有利於追加銷售,但未開發的超大型企業品牌隨之減少。
|
|
AI 與資料安全
|
AI 安全預訂額季增超過 50%;資料安全 ARR 在 6 月的投資人會議上突破 5 億美元。
|
預訂額與 ARR 是不同的衡量指標;產品營收並未披露。
|
PANW、CRWD、微軟、Fortinet 以及專業的 DSPM / AI 安全廠商。
|
具備最大的選擇空間,但目前的估值已預先反映變現能力。
|
|
SOC 與回應
|
代理型 SOC 將內聯策略執行與 Red Canary MDR 整合。
|
新推出;無獨立營收或留存率披露。
|
CRWD Falcon / 下一代 SIEM、PANW Cortex 與 Microsoft Sentinel。
|
若整合證實更優越,閉環修復可提高錢包份額。
|
|
公司
|
最新可比期間
|
營收 / 經常性規模
|
成長 / 獲利能力
|
營運與投資背景
|
競爭結論
|
|
Zscaler
|
2026 財年第四季
|
營收 8.98 億美元;ARR 37.71 億美元
|
25% 營收與 ARR 成長;24% 非 GAAP 營運利潤率;7% 自由現金流利潤率
|
有機 ARR 成長為 20%;第四季資本支出加速。
|
專注於零信任的贏家,但非目前的現金利潤率領導者。
|
|
CrowdStrike
|
2027 財年第二季
|
營收 14.7 億美元;ARR 58.4 億美元
|
25% ARR 成長;25% 非 GAAP 營運利潤率;26% 自由現金流利潤率
|
Falcon Flex ARR 超過 22.9 億美元,成長 101%。
|
終端、身分與安全營運領域的動能贏家。
|
|
Palo Alto Networks
|
2026 財年第四季
|
營收 34.1 億美元;NGS ARR 91.0 億美元
|
34% 營收;63% NGS ARR;約 29% 非 GAAP 營運利潤率
|
收購顯著影響成長與可比性;2026 財年調整後 FCF 利潤率為 38.4%。
|
廣泛平台規模的贏家,但存在整合風險。
|
|
Fortinet
|
2026 年第二季
|
20.5 億美元營收;23.7 億美元帳單金額
|
26% 營收;33% 帳單金額;38% 非 GAAP 營運利潤率
|
ASIC 與硬體設備的經濟效益支持了安全網路的融合。
|
獲利能力的贏家,特別是在硬體和網路至關重要的領域。
|
注意:會計期間、產品組合和 KPI 定義有所不同。PANW 的 NGS ARR 包含已收購業務,與 Zscaler 的 ARR 不具可比性。Fortinet 銷售硬體並報告帳單金額而非 ARR。季度 FCF 具季節性;Zscaler 2026 完整財年的 FCF 利潤率為 23%。
CrowdStrike 目前在最純粹的動能競賽中勝出:ARR 增長了 25%,淨新增 ARR 加速增長 51%,自由現金流(FCF)利潤率達到 26%。Palo Alto Networks 則在平台廣度和合約規模上取得優勢,但收購效應使其 63% 的 NGS ARR 增長不適合作為有機增長的基準。Fortinet 在 GAAP 和調整後盈利能力上勝出。Zscaler 在專注的 SSE 和零信任架構方面取勝,同時正向數據、分支機構和人工智能領域擴展,但該公司必須證明產品廣度能夠轉化為有機增長。
隨著客戶整合平台,缺乏專有遙測數據或分銷管道的單點產品供應商成為結構性輸家。Zscaler 是這種整合的淨受益者,因為其既有客戶基礎可以吸納更多模組。如果微軟、PANW 或 CRWD 以更低的增量價格捆綁鄰近功能,或者如果 Zscaler 的新 SOC 和端點產品無法達到專業廠商的深度,它將成為相對輸家。
5. 主要風險
-
有機增長放緩。 若有機 ARR 增長低於 17% 或淨新增 ARR 停止加速,2027 財年的營收可能會低於十位數高檔(high-teens)的計劃目標。鑑於股價接近指引調整後每股盈餘(EPS)的 39 倍,較低的增長率將同時壓縮盈餘預期和估值倍數。
-
AI 變現的進度慢於市場敘事。 適用於代理程式的零信任交換(Zero Trust Exchange for Agents)與端點 AI 安全預計主要在 2027 財年下半年實現規模化發展。如果 AI 安全預訂未能轉化為 ARR 或仍維持捆綁模式,9 月的重新估值將缺乏新增營收來源。
-
股權補償(SBC)與股份稀釋。 2026 財年的股權補償(SBC)及相關薪資稅約佔營收的 25%,且超過了報告的自由現金流(FCF)。如果在未實現 GAAP 盈利的情況下,流通股數繼續以每年近 3% 的速度增長,每股價值的創造將落後於名義上的現金產生能力。
-
資本密集度與組件通膨。 由於記憶體、儲存和處理器成本偏高,管理層預計設備資本支出佔 2027 財年營收的比例將處於 10% 至 15% 之間的低段。如果資本支出升至 13% 以上,同時自由現金流(FCF)利潤率降至 22% 以下,雲端模式被外界看好的輕資產優勢將會削弱。
-
收購與商譽風險。 商譽升至 12.18 億美元,在完成 6.514 億美元的現金收購後,Red Canary 貢獻了 1.41 億美元的年度經常性收入(ARR)。客戶留存率低或交叉銷售受限將會降低有機增長,帶來減值風險,並削弱代理型安全營運(Agentic SecOps)的經濟效益。
-
平台競爭與綑綁銷售。 PANW、CRWD、Fortinet 和微軟(Microsoft)可以將安全模組與更廣泛的合約綑綁。如果 Zscaler 必須對 Z-Flex 提供折扣或在銷售上投入更多資金以爭取續約,則毛利率和銷售效率將在客戶數量顯現疲態之前就先惡化。
-
安全或可用性故障。 Zscaler 處於客戶流量的直接路徑上。重大停機、漏報攻擊或平台漏洞可能會觸發服務抵免額、延期續約和聲譽受損,從而直接損害 ARR 和溢價倍數。
-
重組期間的執行力。 裁員 3% 可以改善資源配置,但工程或進入市場團隊的中斷可能會延遲新產品。警示訊號將是有機淨新增 ARR 疲軟,同時研發或銷售費用上升。
-
期貨與股票的基差風險。 所引用的 LBank 工具為 ZSUSDT 期貨,而非那斯達克普通股或經驗證的 LBank 現貨代幣。資金、槓桿、流動性和追蹤可能會導致回報與本報告中討論的標的股票產生偏離。
6. 監控清單
-
2027 財年第一季營收: 9.39 億美元或以上將支持優於指引的增長;低於 9.35 億美元將削弱該論點。
-
有機 ARR 增長: 20% 或以上將顯示趨穩並增強估值支撐;低於 17% 則將證實減速加快。
-
有機淨新增 ARR: 連續兩個季度增長超過 20% 將驗證銷售生產力與新產品;低於 15% 則將挑戰重新加速的論點。
-
AI 轉換的安全保障: 按季預訂量持續增長 30% 以上且披露 ARR 貢獻,將增強 AI 論點的支持力道;若僅有預訂量增長而未披露 ARR,則仍嫌不足。
-
「無處不在的零信任」企業: 到 2027 財年中期,數量從 950 多家增長到至少 1,150 家,將證實非席位擴展;若在 1,050 家以下停滯不前,則將削弱這一論點。
-
利潤率與資本支出: 非 GAAP 營業利益率達到或高於 24%,且自由現金流(FCF)利潤率高於 23%,將展現槓桿效應。設備資本支出高於營收的 13%,或自由現金流利潤率低於 22%,則屬利空。
-
股權薪酬(SBC): 降至營收的 22% 以下將提升經濟品質;若維持在 25% 附近,股權稀釋仍將是抵消自由現金流(FCF)的主要因素。
-
同業動能: 比較 Zscaler 的有機 ARR 與 FCF 利潤率與 CRWD、PANW 和 FTNT。Zscaler 至少需要具備可比的有機增長或更明確的產品市佔率提升,才能支撐其估值倍數。
-
估值: 在預期指引不變的情況下,低於 2027 財年非 GAAP 每股盈餘(EPS)的 32 倍將改善風險回報比;而在有機 ARR 未能超過 20% 的情況下,高於 40 倍則表明存在敘事主導的過度擴張。
-
LBank 合約基準: 監控 ZSUSDT 的資金費率、流動性以及相對於納斯達克 ZS 的追蹤情況,因為本研究結論探討的是 Zscaler 股權基本面,而非槓桿合約的微觀結構。
7. 來源
-
-
-
-
-
-
-
-
-
CrowdStrike 公布 2027 財年第二季財務業績 (https://ir.crowdstrike.com/news-releases/news-release-details/crowdstrike-reports-second-quarter-fiscal-year-2027-financial)
-
-
-
-
-